

Золото или биткоин: ответ может быть — оба
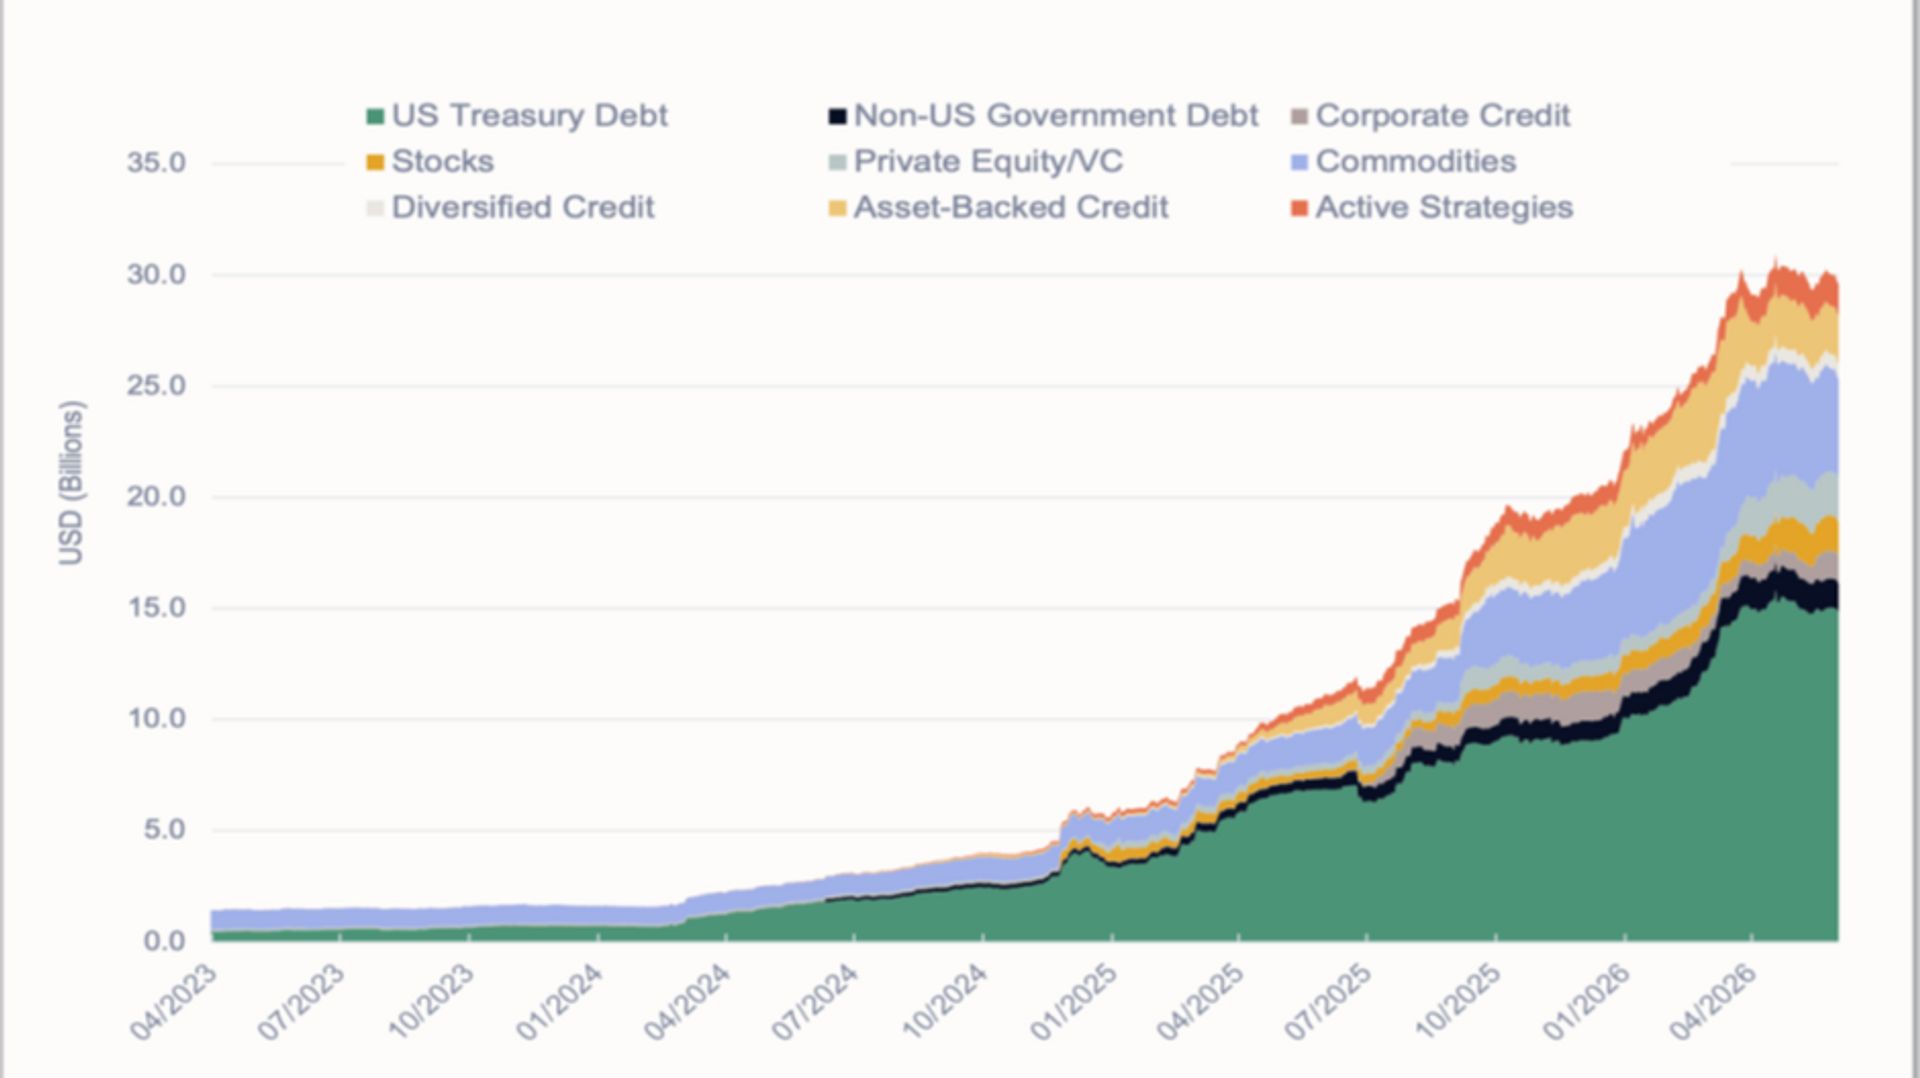
Золото и биткоин становятся все более заметными элементами обсуждений институциональных портфелей. Согласно Всемирному совету по золоту, центральные банки накопили в среднем около 1000 тонн золота ежегодно за последние четыре года (2022–2025), что значительно выше среднего показателя примерно в 500 тонн за предыдущее десятилетие и способствовало достижению металлом последовательных рекордных максимумов. Наряду с этой тенденцией биткоин продолжил свою эволюцию из нишевого цифрового актива во все более институциональный класс активов, чему способствовали запуск спотовых ETF, растущее внедрение в корпоративные казначейства и более широкое участие институциональных инвесторов и традиционных финансовых институтов.
Сравнения между этими двумя активами не новы. Уже более десятилетия биткоин называют «цифровым золотом», что часто вызывает споры о том, сможет ли он в конечном итоге конкурировать с золотом или даже заменить его как средство сбережения. Но по мере изменения макроэкономического и геополитического фона такая постановка вопроса становится менее полезной. Более актуальный вопрос сегодня не в том, что лучше — золото или биткоин, а в том, почему все больше инвесторов находят причины владеть обоими. В этой статье рассматриваются силы, движущие возобновлением интереса к твердым активам, характеристики, объединяющие золото и биткоин, и то, как их различные профили зрелости все больше поддерживают взаимодополняющие, а не конкурирующие роли в портфеле.
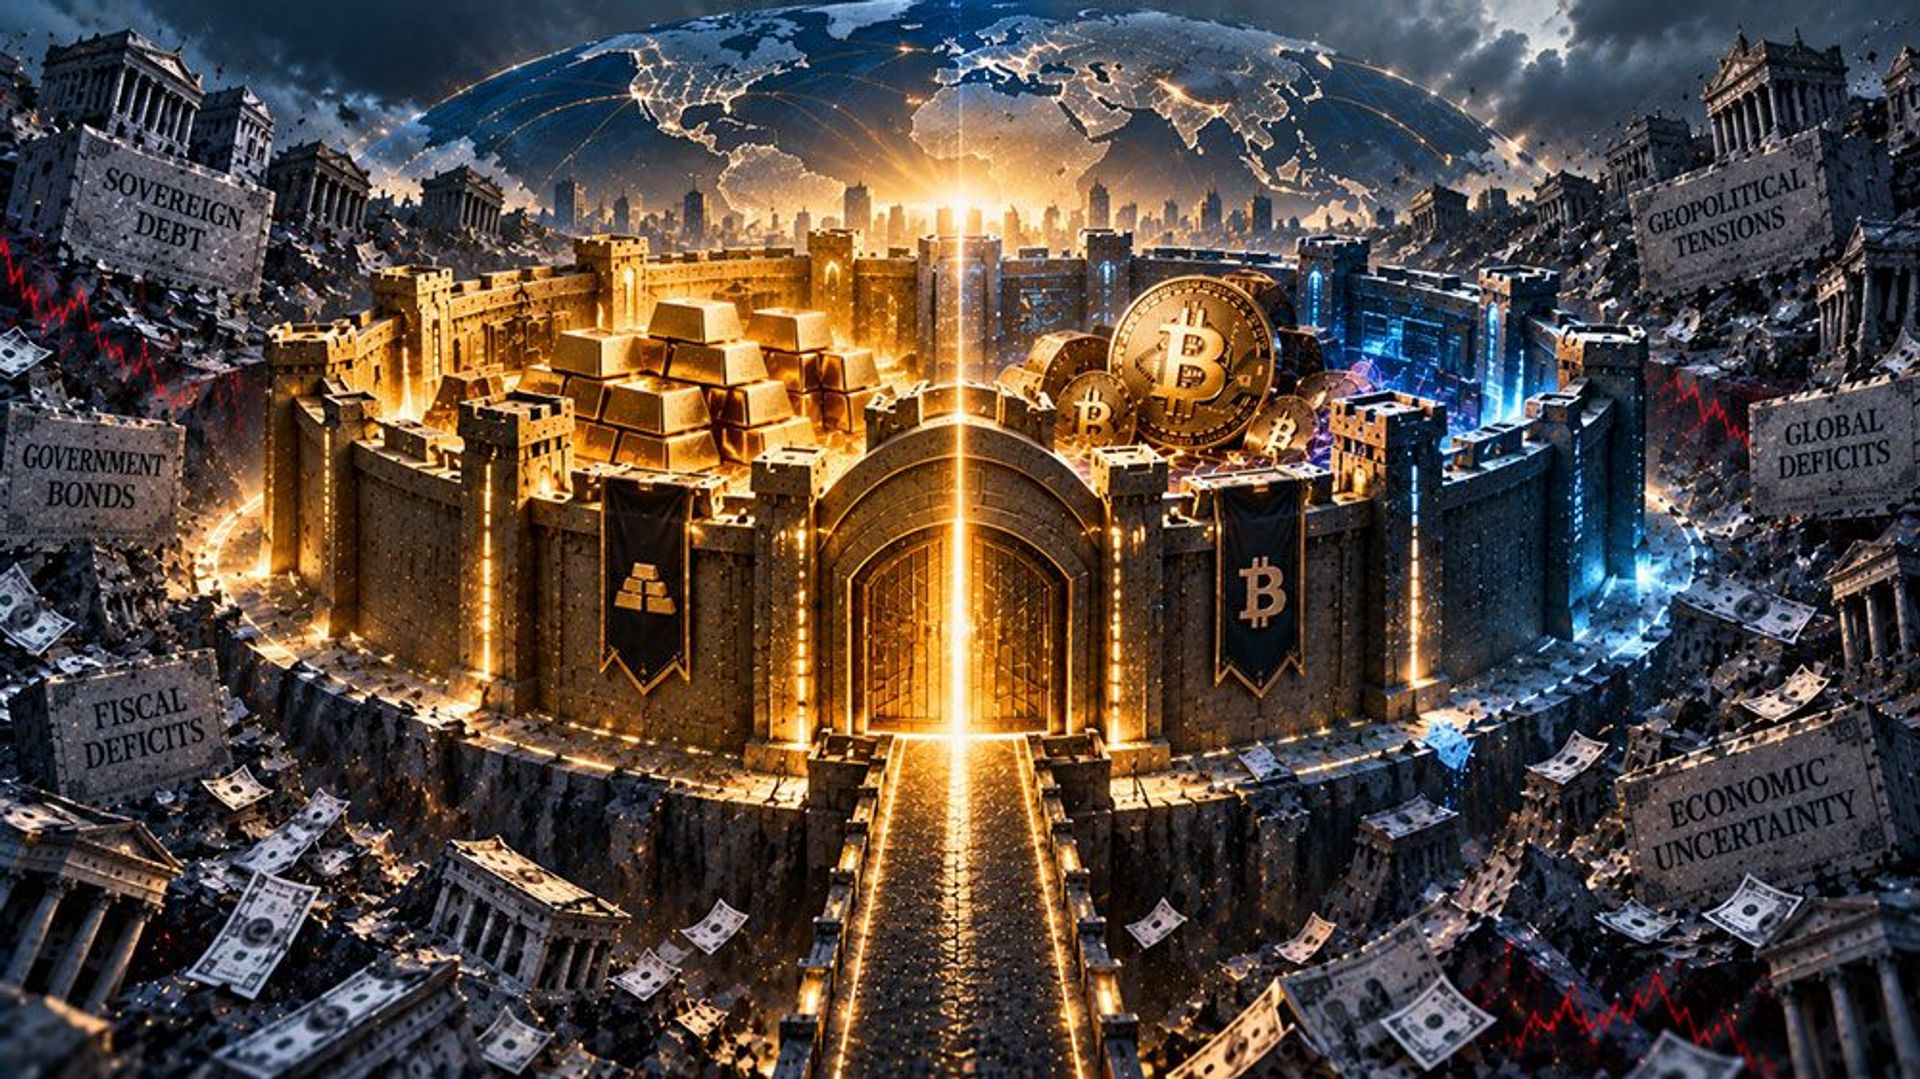
Быстро меняющийся макроэкономический фон вынудил пересмотреть отношения «золото против биткоина». За последнее десятилетие раздувающийся суверенный долг и структурные бюджетные дефициты стали постоянными элементами развитых экономик: МВФ прогнозирует средний уровень долга в процентах от ВВП на уровне 123,7% для экономик G7 в 2026 году. Одновременно эскалация геополитической напряженности заставила сосредоточиться на диверсификации резервов и суверенном риске контрагента, разрушив допущения, которые лежали в основе построения портфелей в посткризисную эпоху.
Эта среда ускорила бегство в активы, не связанные с традиционными суверенными обязательствами, что подчеркивает растущую важность выпуклости в построении портфеля. Большинство традиционных активов предназначены для работы в ожидаемых экономических условиях. Выпуклые активы, напротив, получают значительную часть своей стоимости от непропорциональной реакции на неожиданные события. Золото исторически выполняло эту роль резервного актива в периоды монетарной нестабильности, но биткоин все чаще рассматривается через аналогичную призму, демонстрируя более волатильную, но значительно более выраженную версию той же динамики. Соответственно, аллокаторы оценивают золото и биткоин в рамках общей структуры распределения твердых активов, выделяя структурные характеристики, объединяющие эти два актива, несмотря на их различия.
Несмотря на совершенно разное историческое и технологическое происхождение, золото и биткоин сближаются в рамках одной структуры распределения твердых активов. Это соседство обусловлено не идентичностью, а общим набором дефицитных, несуверенных структурных характеристик, которые трудно воспроизвести где-либо еще в современных финансах.
Абсолютная дефицитность: предложение золота физически ограничено геологией, при этом наземные запасы растут предсказуемыми темпами в 1–2% в год за счет добычи. Напротив, биткоин обеспечивает дефицитность через алгоритмический код, работая по прозрачному графику эмиссии с жестким ограничением в 21 миллион единиц, при этом 95,5% от общего объема биткоина уже добыто. Хотя механизмы различаются, оба обеспечивают строгую дисциплину предложения, что резко контрастирует с фиатными денежными системами.
Нулевой риск контрагента: в отличие от облигаций (требований к правительствам) или банковских депозитов (зависящих от платежеспособности учреждений), золото и биткоин хранятся напрямую, а не являются обязательствами посредника. Отсутствие кредитного риска делает их структурно изолированными от системных финансовых сбоев.
Монетарная премия: оценку ни одного из этих активов нельзя объяснить только утилитарным спросом. Промышленное применение золота составляет лишь небольшую часть его капитализации в триллионы долларов, точно так же, как пропускная способность транзакций биткоина не полностью объясняет его сетевую ценность. В обоих случаях аллокаторы присваивают значительную премию структурной способности актива сохранять покупательную способность с течением времени.
Эти общие характеристики объясняют, почему золото и биткоин все чаще оказываются в одном инвестиционном контексте. Однако монетарное сходство объясняет лишь часть отношений. Их различающиеся профили зрелости, волатильности и внедрения в конечном итоге определяют различные роли, которые каждый из них играет в институциональных портфелях.
Хотя общие монетарные свойства привлекают золото и биткоин в один разговор, их различные профили зрелости служат совершенно разным структурным целям в портфеле. Позиция золота как основного резервного актива с глубокой ликвидностью центральных банков складывалась веками. Только суверенные институты держат более 36 000 тонн физического золота стоимостью около 5 триллионов долларов, и золото в первую очередь действует как защитный якорь портфеля. Оно служит надежным балластом против системных потрясений и обесценивания валют, сохраняя предсказуемый профиль годовой волатильности, обычно около 12–15%, при этом просадки редко превышают 30% в современных условиях.
Биткоин занимает иную позицию на кривой зрелости. Его годовая волатильность обычно составляет от 40% до 50%, а исторические просадки достигают 70–80%, что делает его принципиально иным портфельным инструментом, чем золото, несмотря на общие монетарные характеристики. Это резкое различие в волатильности меняет подходы к определению размера и управлению этими активами. Золото обеспечивает глубокую ликвидную стабильность для сегмента твердых активов портфеля. Биткоин, напротив, действует как инструмент с высокой выпуклостью и асимметричным потенциалом роста, если расширение сети продолжится. По своей сути экономические модели обоих активов вполне сопоставимы: каждый функционирует как доверительная, ограниченная по предложению монетарная сеть, полностью управляемая принятием пользователями. Структурное расхождение — это не вопрос дизайна, а просто отражение зрелости сети.
Оценка золота и биткоина требует иного подхода, чем традиционные модели оценки на основе денежных потоков. В то время как акции оцениваются по будущим доходам, облигации — по купонным выплатам, а недвижимость — по арендному доходу, золото и биткоин вообще не генерируют денежных потоков. Поэтому инвесторам приходится полагаться на альтернативные рамки оценки. Золото традиционно оценивается с использованием изменчивой комбинации реальных процентных ставок, инфляционных ожиданий и макроэкономических режимов. Однако одни лишь макроэкономические переменные не объясняют его капитализацию, и значительная часть его стоимости представляет собой премию, отражающую его институциональную роль несуверенного средства сбережения. Биткоин представляет аналогичную проблему. Аллокаторы используют ряд рамок, включая механику «запас к потоку», себестоимость производства как нижнюю границу и метрики роста сети, но ни одна из них не служит окончательным якорем оценки.
Оба актива получают значительную часть своей стоимости от монетарного принятия. Основная проблема заключается в том, что оба актива получают свою конечную стоимость от эффектов монетарной сети и кривых принятия. Их ценность напрямую зависит от того, насколько глубоко частные лица, корпорации и суверенные субъекты интегрируют их в свои резервные стратегии. Эта реальность подчеркивает асимметричный структурный разрыв между ними. Оценка золота отражает монетарную сеть, которая развивалась веками и поддерживается широким институциональным признанием и официальным резервным спросом. Биткоин строит сопоставимую монетарную сеть гораздо быстрее: институциональное принятие ускоряется через глобальные биткоин-ETP (в настоящее время $105–130 млрд активов под управлением), корпоративные казначейские стратегии и регулируемую инфраструктуру хранения. Поэтому проблема оценки обоих активов заключается не столько в прогнозировании денежных потоков, сколько в оценке продолжающегося расширения этих монетарных сетей.
Конвергенция между золотом и биткоином все больше распространяется на рыночную инфраструктуру. Исторически главной силой золота было сохранение покупательной способности на протяжении длительных периодов, что не имеет аналогов на протяжении веков и монетарных режимов. Однако его ключевым ограничением была масштабируемость в пространстве из-за высокой операционной сложности перемещения, расчетов и использования физических слитков в качестве залога через границы. Биткоин решил эту пространственную проблему с момента своего создания. Его настоящим структурным новшеством была не просто цифровая дефицитность, а архитектура для клиринга и расчетов стоимости по всему миру на цифровых рельсах без reliance на традиционные клиринговые палаты. Сегодня эти две системы начинают сливаться. Рост токенизированных товарных активов, в первую очередь Tether Gold (XAUT) и Pax Gold (PAXG), позволяет аллокаторам получать прямой титул на физическое золото, хранящееся в хранилищах, используя при этом скорость расчетов на блокчейне. Этот инфраструктурный переход обеспечивает ликвидность 24/7 и дробное владение золотом в качестве ончейн-залога в экосистемах цифровых активов.
Хотя объем токенизированного золота остается небольшой долей более широкого рынка золота объемом около 30 триллионов долларов, он набирает значительную динамику. В начале 2026 года совокупная рыночная капитализация токенизированного золота превысила 6 миллиардов долларов, при этом Tether Gold (XAUT) достиг примерно 3,6 миллиарда долларов, а Pax Gold (PAXG) — около 2,3 миллиарда долларов ончейн-предложения. Это расширение подчеркивает, что золото активно впитывает инфраструктурные рельсы, изначально созданные для цифровых активов, позволяя активу, который идеально масштабируется во времени, наконец масштабироваться в пространстве.
Конвергенция не является односторонней. По мере того как золото внедряет цифровую расчетную инфраструктуру, биткоин одновременно приближается к традиционным финансам через спотовые ETF, регулируемое хранение и институциональную рыночную инфраструктуру, как упоминалось выше. В результате золото и биткоин становятся все более связанными как через роль, которую они играют в портфелях, так и через инфраструктуру, которая их поддерживает. Биткоин остается цифровой монетарной сетью. Тем не менее, разделяя взаимосвязанные финансовые рельсы, они доказывают аллокаторам, что отношения гораздо сложнее, чем простая игра с нулевой суммой между старыми и новыми средствами сбережения.
Эта же конвергенция начинает стирать одно из самых старых преимуществ золота: в отличие от облигации или акции с дивидендами, слиток в хранилище ничего не платит, а его владелец несет расходы на хранение и страхование. Поскольку такие токены, как XAUT и PAXG, являются компонуемыми, та же унция золота теперь может работать, а не лежать без дела. Держатели могут предоставлять токенизированное золото в ончейн-кредитные рынки, размещать его в качестве залога для заимствования стейблкоинов или предоставлять его в пулы ликвидности, в то время как централизованные площадки предлагают сопоставимые стратегии получения доходности и продукты заработка. И PAXG, и, в последнее время, XAUT были включены в качестве залога в кредитные протоколы, такие как Aave, хотя ончейн-рынки остаются небольшими, и лимиты использования быстро достигаются. Это отражает то, как биткоин генерирует доходность через кредитование, залог обернутых активов и стратегии на основе базиса или опционов: в каждом случае доходность создается поверх актива, а не является внутренне присущей ему. Это различие имеет значение. Доходность влечет за собой смарт-контрактные, контрагентские, ликвидностные и глубокие риски, которые не несет физическое золото, а ставки являются переменными, стимулируемыми и далеко не гарантированными. Тем не менее, возможность получать доход, сохраняя при этом ценовую экспозицию к золоту, сокращает разрыв, который когда-то четко отделял металл от активов, приносящих доход, и от биткоина.
Именно эту модель 3iQ уже применяет к биткоину, и та же архитектура естественным образом распространяется на токенизированное золото. В нашей стратегии накопления BTC инвесторы подписываются на сам актив; активы хранятся у институционального кастодиана в рамках трехстороннего соглашения и размещаются в качестве залога, чтобы их стоимость могла быть использована в рыночно-нейтральных и торговых стратегиях, при этом базовые монеты остаются вне биржи. Полученная прибыль или убыток реализуется и конвертируется обратно в актив, поэтому успешная стратегия увеличивает долю инвестора, измеряемую в самом активе, независимо от его цены. Примененный к XAUT или PAXG, тот же подход позволил бы аллокатору накапливать золото — увеличивая количество унций, которыми он владеет, а не просто долларовую стоимость, — сохраняя при этом полную ценовую экспозицию к золоту и снижая риск контрагента на бирже через ту же структуру залога. По сути, структура накопления, которая превращает бездействующий биткоин в растущий стек, теперь может сделать то же самое для золота.
Как только аллокаторы выходят за рамки дебатов с нулевой суммой о том, какой актив лучше, аргументы в пользу владения обоими становятся убедительными. Хотя золото и биткоин реагируют на схожие макроэкономические тревоги, в рамках мультиактивного портфеля они ведут себя по-разному. Это расхождение четко отражается в динамике их корреляции. Исторически взаимосвязь была нестабильной, но данные начала 2026 года указывают на растущее расхождение. Годовая скользящая корреляция между золотом и биткоином упала до -0,17, что подтверждает, что рынок рассматривает их как различные макроэкономические выражения, а не как синхронизированную «зеркальную сделку».
Для портфельных менеджеров такое некоррелированное поведение делает активы высокодополняющими в рамках современной стратегии «гантели»: Защитный якорь (золото) действует как низковолатильный (~12–15%), глубоко ликвидный стратегический резерв. Он обеспечивает надежную подушку против геополитических потрясений и периодов монетарного или рыночного стресса. Двигатель выпуклого роста (биткоин) функционирует как распределение с более высокой волатильностью, обеспечивающее экспозицию к расширяющемуся институциональному принятию. При соответствующем размере его асимметричный профиль доходности может повысить общую эффективность портфеля, не доминируя в портфельном риске.
В конечном счете инвестиционный ландшафт эволюционировал за пределы традиционной структуры акций и облигаций. Устойчивые бюджетные дефициты, растущий суверенный долг и более фрагментированная геополитическая среда означают, что каждый из них играет более отчетливую роль в современном распределении твердых активов. На этом фоне золото и биткоин все чаще рассматриваются как взаимодополняющие, а не конкурирующие активы. Золото предлагает стабильность и ликвидность зрелого монетарного актива, в то время как биткоин обеспечивает экспозицию к монетарной сети, которая продолжает институционализироваться через расширяющуюся рыночную инфраструктуру и растущее институциональное участие. Для институциональных аллокаторов дискуссия теперь заключается в понимании той distinct роли, которую каждый играет в современном распределении твердых активов, а не в поддержании ложной и устаревшей бинарной структуры «золото против биткоина». Наиболее устойчивыми портфелями могут быть те, которые признают взаимодополняющие сильные стороны обоих.
Свежие новости
Оставить заявку
Ваше сообщение успешно отправлено!
В ближайшее время с вами свяжется наш сотрудник.
Ошибка в форме
произошла ошибка