

Это больше не дискуссия: держите и золото, и биткоин, поскольку глобальный суверенный долг стимулирует спрос на альтернативы — Манкузо из 3iQ
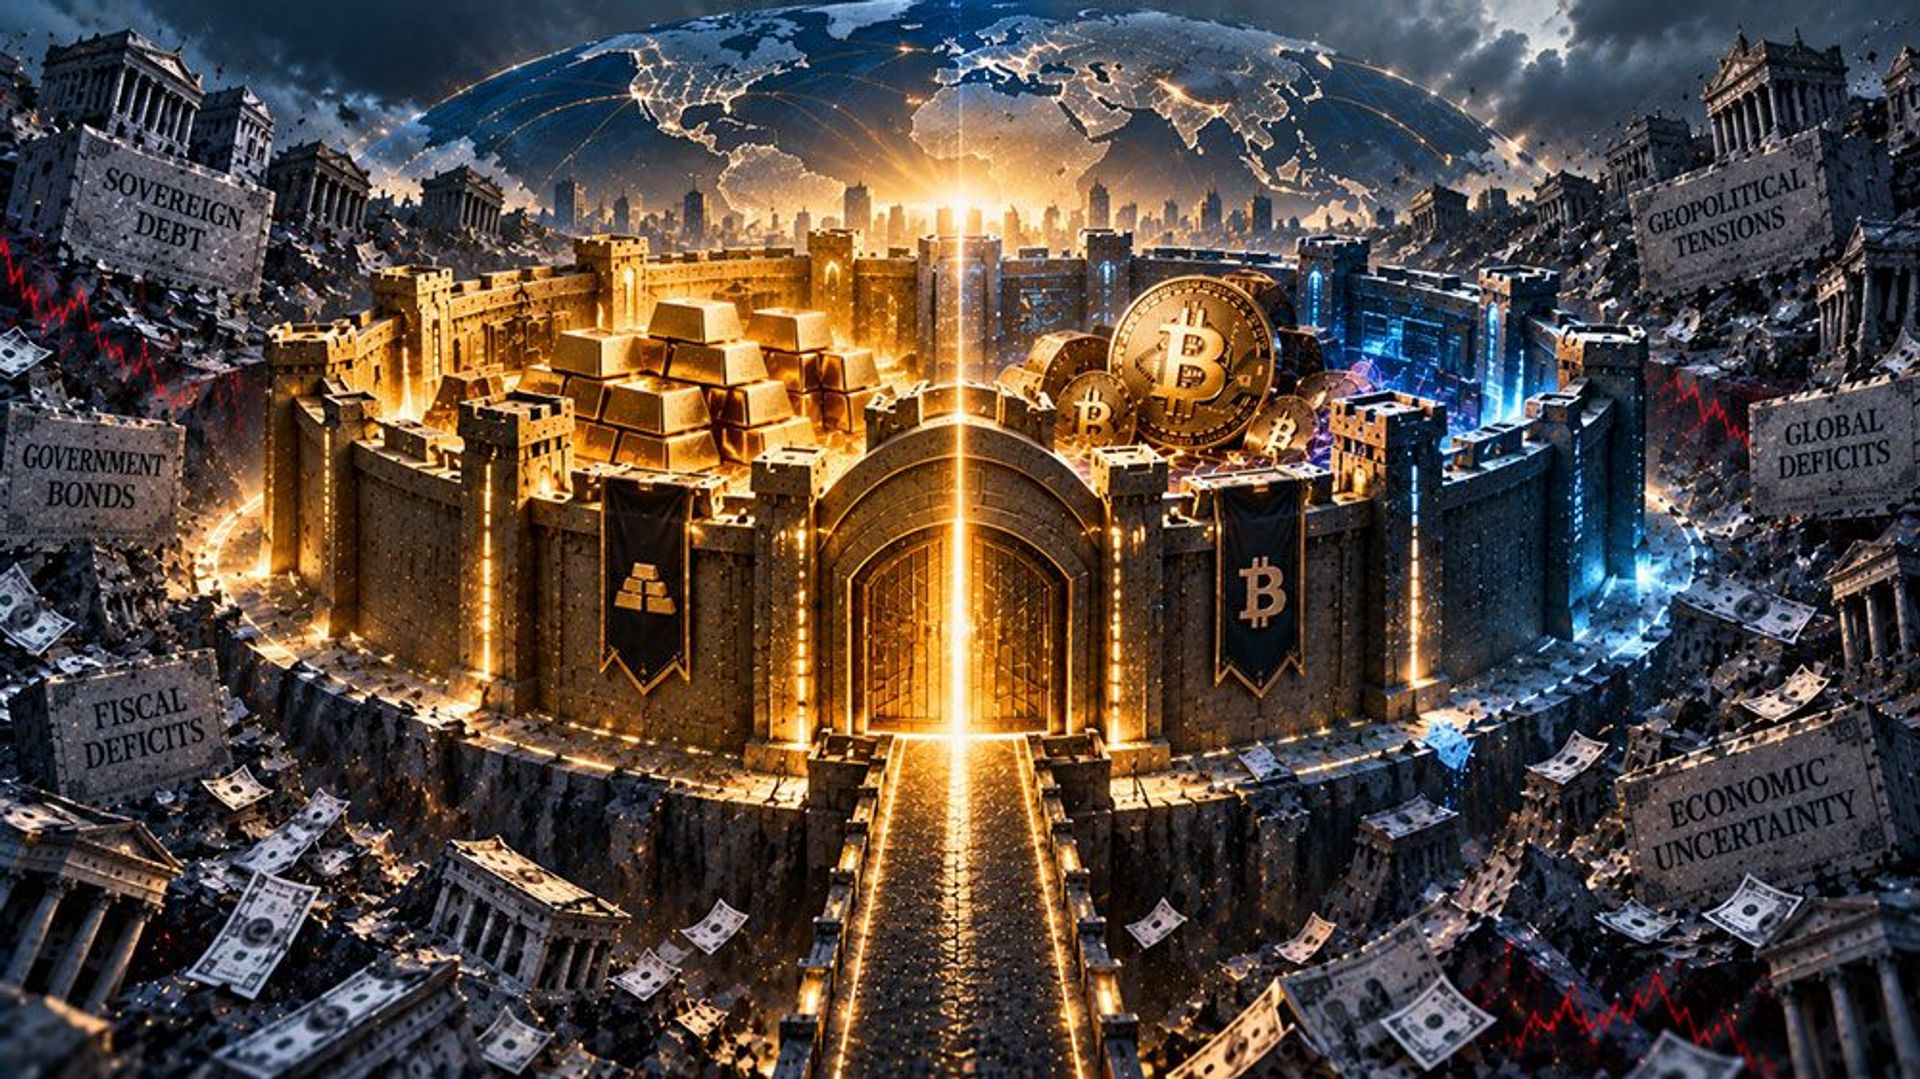
Постоянные бюджетные дефициты, раздувающийся суверенный долг и растущая геополитическая фрагментация заставляют инвесторов пересмотреть, что представляет собой безопасный актив, и один руководитель цифровых активов говорит, что ответ все чаще включает как золото, так и биткоин.
В эксклюзивном комментарии для Kitco News Томмазо Манкузо, президент и главный инвестиционный директор глобального управляющего цифровыми активами 3iQ, заявил, что давний спор о том, может ли биткоин заменить золото, устарел. Вместо этого институциональные инвесторы должны рассматривать эти два актива как взаимодополняющие компоненты более широкого распределения в твердые активы.
Манкузо отметил, что центральные банки накопили в среднем около 1000 тонн золота в год в период с 2022 по 2025 год, что примерно вдвое превышает средние темпы предыдущего десятилетия. В то же время биткоин глубже проник в традиционные финансы через спотовые биржевые фонды, принятие корпоративными казначействами и рост институционального участия.
Общим знаменателем, по словам Манкузо, является растущая обеспокоенность по поводу устойчивости традиционных суверенных активов. В последние недели опасения по поводу неустойчивого роста глобального суверенного долга подтолкнули цены на золото обратно выше 4300 долларов за унцию, а биткоин в настоящее время торгуется выше 75 000 долларов за токен.
Манкузо пояснил, что развитые экономики сталкиваются со структурно более высоким долговым бременем и устойчивыми бюджетными дефицитами. Ссылаясь на прогнозы Международного валютного фонда, Манкузо заявил, что средний государственный долг экономик G7, как ожидается, достигнет 123,7% ВВП в 2026 году. В то же время геополитическая напряженность повышает спрос на диверсификацию резервов и привлекает больше внимания к суверенному риску контрагента.
«Эта среда ускорила бегство в активы за пределами традиционных суверенных обязательств», — написал Манкузо. Хотя биткоин все чаще рассматривается в том же контексте, Манкузо сказал, что золото продолжает занимать уникальное положение как зрелый глобальный денежный актив. «Золото исторически выполняло эту роль резервного актива в периоды денежной нестабильности, но биткоин все чаще рассматривается через аналогичную призму», — сказал он.
Манкузо отметил, что золото и биткоин имеют схожую, по его словам, «монетарную ДНК». Оба имеют ограниченное предложение, могут находиться в собственности вне традиционной суверенной финансовой системы и получают значительную часть своей стоимости от воспринимаемой способности сохранять покупательную способность, а не от их промышленной или транзакционной полезности. Однако, по его словам, эти сходства скрывают важные различия в том, как инвесторы должны использовать эти два актива.
Он указал, что монетарная сеть золота развивалась на протяжении веков и поддерживается центральными банками и другими институциональными инвесторами. Только суверенные институты владеют более чем 36 000 тонн физического золота, оцениваемого в отчете почти в 5 триллионов долларов. «Золото действует в первую очередь как защитный якорь портфеля», — сказал Манкузо. «Оно служит надежным балластом против системных потрясений и обесценивания валюты».
Согласно отчету, золото исторически демонстрировало годовую волатильность около 12–15%, при этом просадки редко превышали 30% в современных рыночных условиях. Биткоин, для сравнения, обычно испытывал годовую волатильность от 40% до 50%, а исторические просадки составляли от 70% до 80%. Манкузо сказал, что это различие означает, что биткоин не следует просто рассматривать как цифровой заменитель золота. Вместо этого биткоин представляет собой потенциально более высокий рост и значительно более волатильную монетарную сеть, в то время как золото обеспечивает стабильность и ликвидность в рамках распределения в твердые активы.
«Золото обеспечивает глубокую, ликвидную стабильность для части портфеля, состоящей из твердых активов», — сказал он. «Биткоин, напротив, действует как инструмент с высокой выпуклостью и асимметричным потенциалом роста, если расширение сети продолжится». В то же время Манкузо сказал, что технологии начинают устранять некоторые традиционные недостатки золота по сравнению с цифровыми активами. Токенизированные золотые продукты, такие как Tether Gold и Pax Gold, позволяют инвесторам сохранять доступ к физическому золоту, хранящемуся в хранилищах, используя преимущества расчетов на блокчейне, включая круглосуточную торговлю, дробное владение и возможность использовать токенизированное золото в качестве залога.
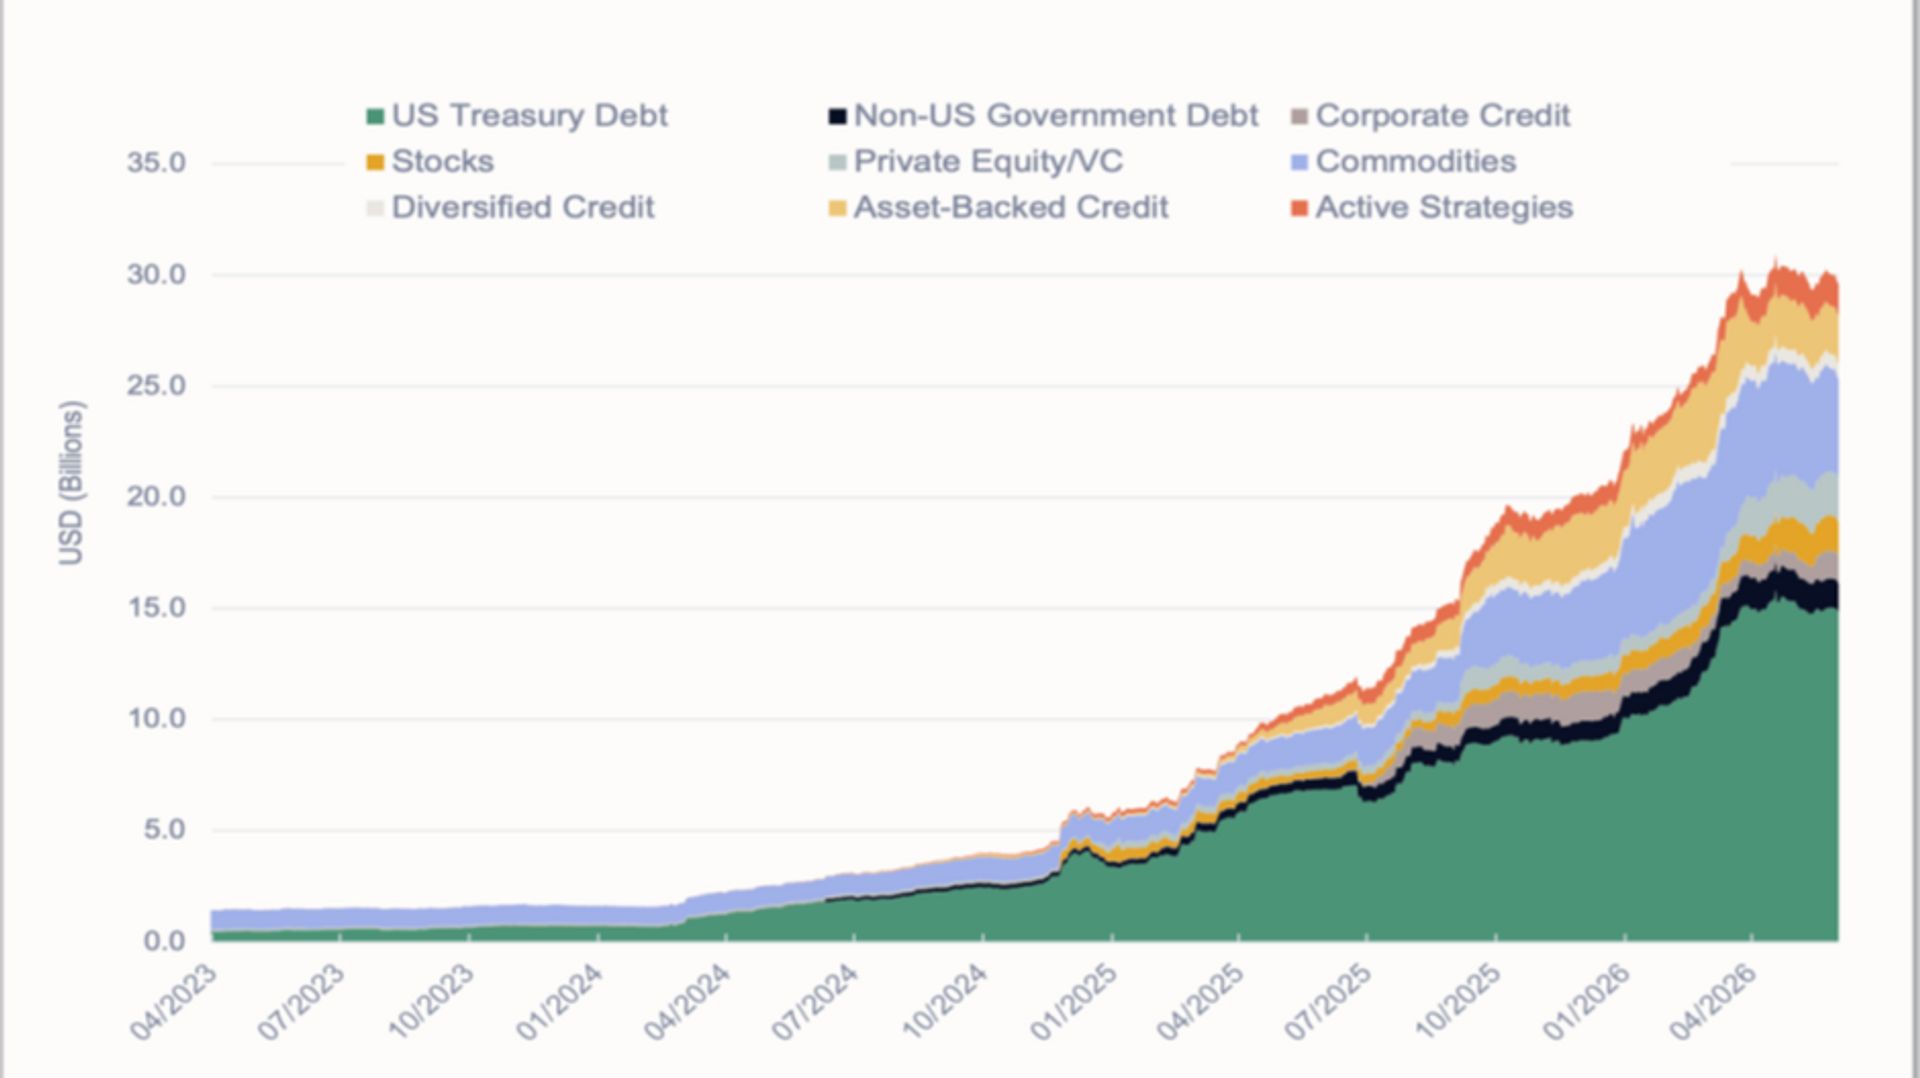
В отчете говорится, что рынок токенизированного золота превысил 6 миллиардов долларов в начале 2026 года. Хотя это остается лишь частью примерно 30 триллионов долларов рынка золота, находящегося в обращении, по данным 3iQ, Манкузо утверждает, что его рост демонстрирует, как древний денежный актив все чаще перенимает инфраструктуру, изначально разработанную для криптовалют. Это развитие также может решить одну из самых устойчивых критик золота: в отличие от облигаций или акций с дивидендами, слитки не приносят дохода и несут затраты на хранение и страхование.
Манкузо отметил, что токенизированное золото потенциально может быть использовано на рынках кредитования или в качестве залога, что позволяет инвесторам получать доход, сохраняя доступ к металлу. Однако он предупредил, что эти доходы не присущи самому золоту и вводят дополнительные риски смарт-контрактов, контрагентов и ликвидности, которых нет у физических слитков.
В конечном счете, Манкузо сказал, что инвесторы, возможно, задают неправильный вопрос, когда спорят о том, станет ли золото или биткоин доминирующим альтернативным денежным активом. Для управляющих портфелями он описал золото как «защитный якорь», обеспечивающий глубоко ликвидный стратегический резерв против геополитических потрясений и денежного стресса. Биткоин, тем временем, представляет собой «двигатель выпуклого роста», предлагающий более рискованный доступ к продолжающемуся расширению новой монетарной сети.
Поскольку суверенный долг продолжает расти, а доверие к традиционным фискальным рамкам подвергается все большему сомнению, Манкузо сказал, что оба актива могут играть все более важную, но явно различную роль в институциональных портфелях. «Золото предлагает стабильность и ликвидность зрелого денежного актива, в то время как биткоин обеспечивает доступ к монетарной сети, которая продолжает институционализироваться через расширяющуюся рыночную инфраструктуру и растущее институциональное участие», — написал он.
Смотрите живые цены на драгоценные металлы: золото, серебро, платину и палладий — в долларах США, канадских долларах и еще 12 валютах.
Свежие новости
Оставить заявку
Ваше сообщение успешно отправлено!
В ближайшее время с вами свяжется наш сотрудник.
Ошибка в форме
произошла ошибка