

Отчаянная нужда в DOGE
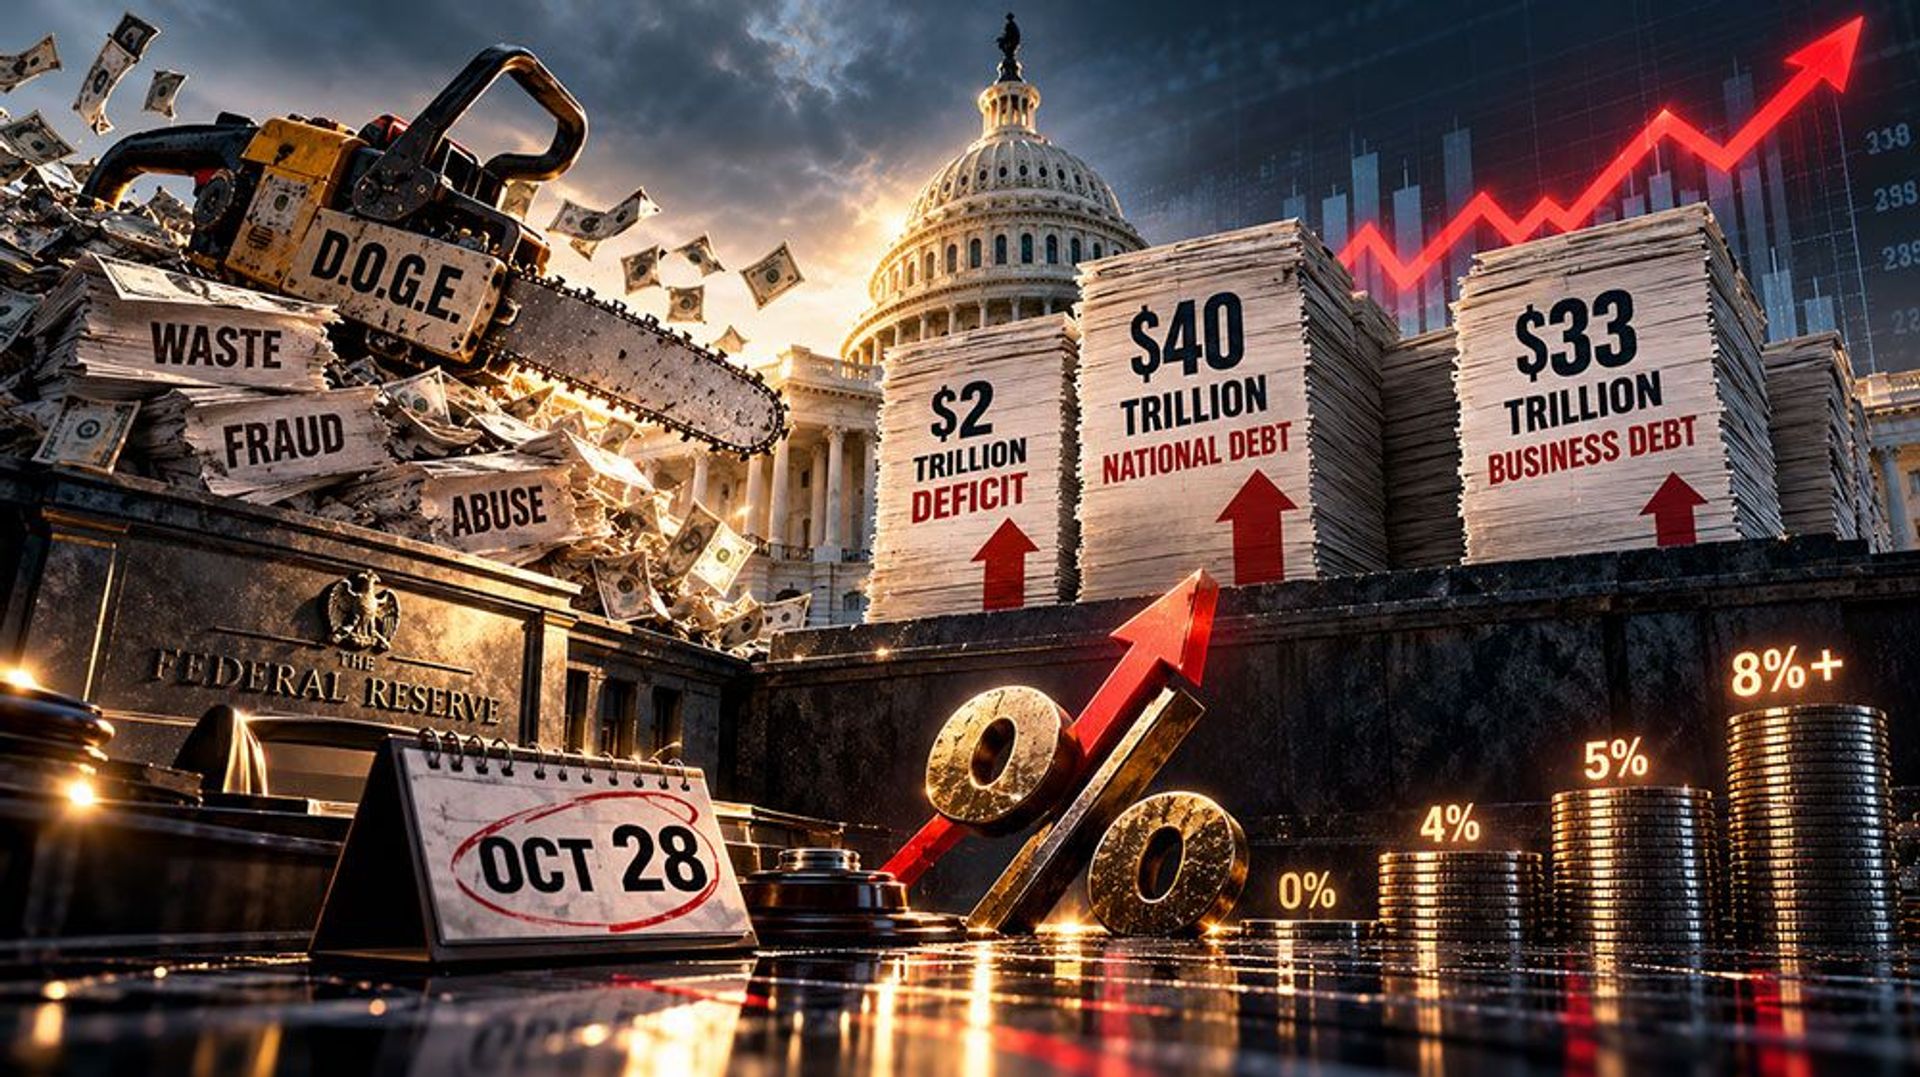
Дефицит бюджета США только за этот финансовый год вырос на 12% — с $1,77 трлн до $2 трлн. Помните бензопилу D.O.G.E.? Нам обещали, что Департамент эффективности государственного управления прорубется сквозь расточительство, мошенничество и злоупотребления, устранит дефициты и погасит долг. Что ж, миссия выполнена — если миссия заключалась в том, чтобы сделать их больше. Государственный долг стремительно растет, и корпоративный долг растет вместе с ним.
Конечно, нести $40 трлн государственного долга (123% ВВП) и $33 трлн нефинансового корпоративного долга (73% ВВП) не так уж важно, когда процентные ставки близки к нулю. Это была игра на протяжении более десятилетия, и в нее играли все. Но когда суверенный долг больше не приносит 0%, а приносит 5%; когда высокодоходный корпоративный долг больше не стоит 4%, а стоит более 8%, — это проблема, и довольно крупная. Забавно, как счет всегда в конечном итоге приходит.
ФРС вынуждена усугубить боль. Глава ФРС Уорш должен повысить процентные ставки 28 октября. Все действительно так просто. FOMC повысил ставку 16 сентября, когда CPI вырос на 3,4% в годовом выражении. Последнее значение — еще более горячие 3,7%. Если 3,4% оправдывали повышение, то 3,7% его требуют. Математика — не сложна. Политика — сложна.
И если ФРС пропустит октябрь, пусть никто не говорит вам, что это было решение, «зависимое от данных». Это будет политическое решение, принятое для того, чтобы ФРС не выглядела влияющей на промежуточные выборы. Потому что ничто так не говорит о независимости, как тщательное планирование инфляции вокруг избирательной урны.
Но даже если они отложат, им не уйти от арифметики. Мы полагаем, что в итоге ФРС повысит ставку по федеральным фондам в общей сложности на 75 базисных пунктов за этот цикл, до диапазона 4,25–4,5%. К тому времени, как наступит 2027 год, потребители и бизнес будут измотаны шестью годами инфляции и резко растущими стоимостью заимствований. Шесть лет. Очень немногие балансы были построены так, чтобы это выдержать, и меньше всего — те, что наращивались в эпоху бесплатных денег.
Следующая на очереди — прибыль. Тем временем корпоративная прибыль находится под давлением. Компании не получат еще $100 млрд тарифных возвратов. Вместо этого им придется преодолевать планку масштабных инвестиций в ИИ в размере $580 млрд в год, примерно $300 млрд из которых было профинансировано за счет выпуска нового долга. Да, заемных денег. По сегодняшним ставкам. Чтобы строить то, что пока не принесло отдачи. Что вообще может пойти не так?
Отсутствие ROI в сочетании с запретительно высокими ставками должно не просто охладить желание продолжать тратить. Это должно существенно сократить объем инвестиций в этой критически важной сфере. А значит, 33%-ный рост EPS, который мы наблюдали в этом году, будет практически невозможно повторить в следующем. Уолл-стрит закладывает в цены совершенство. А получит резкое замедление роста прибыли.
Канарейка в угольной шахте. Чтобы лучше всего проиллюстрировать мысль, достаточно взглянуть на CoreWeave. CoreWeave, Inc. — «неоклаудная» компания (потому что, видимо, «дата-центр» звучало недостаточно захватывающе), которая строит и сдает в аренду графические процессоры, предназначенные специально для искусственного интеллекта. Она управляет 51 ИИ-дата-центром, спроектированными для высокопроизводительных параллельных вычислений за счет активного использования таких GPU.
Аналитики сейчас снижают оценки прибыли компании на 50–70%. Доходность ее облигаций взлетела до диапазона 14–15%, что говорит нам о том, что рынок все больше обеспокоен ее кредитоспособностью и способностью обслуживать долг. И какой это долг. CoreWeave несет более $35 млрд заимствований, а с учетом арендных обязательств — $52 млрд. Ожидается, что только в этом году компания потеряет $2,1 млрд. Ничто так не говорит о «будущем технологий», как платить 15%, чтобы терять деньги.
Иными словами, у этой компании проблемы. Так является ли CoreWeave идиосинкразией или системным явлением? Мы полагаем, что это, скорее всего, канарейка в угольной шахте пузыря инвестиций в ИИ. Когда компания, находящаяся в самом центре бума, не может занять ни под какую разумную ставку, остальным стоит обратить внимание. Канарейка кашляет. Уолл-стрит говорит всем, что воздух чист.
Первая половина 2027 года. Вот ситуация, которую мы ожидаем в первой половине 2027 года. ФРС завершит цикл повышения ставок на 75–100 базисных пунктов. Это произойдет примерно в то же время, когда инфляция и экономика застопорятся, в значительной степени из-за лопнувшего пузыря инвестиций в ИИ.
Подумайте, за что отвечал этот пузырь: 50% роста ВВП, 80% роста прибыли и почти 100% эффекта богатства. Это не диверсификация, дамы и господа. Это единая точка отказа с тикером. Уберите ее — и спросите себя, кто останется, чтобы нести потребителя, фондовый рынок и экономику.
Не рассчитывайте и на то, что Вашингтон придет на помощь. При уже зафиксированном дефиците в $2 трлн и растущих каждый месяц процентных расходах места для еще одной «базуки» стимулов не осталось. У фискальной кавалерии нет лошадей.
Так где же DOGE? В последний раз ее видели покидающей здание, бензопила, предположительно, все еще в гараже; без топлива и с утечкой масла. Тем не менее процентные ставки растут, рост прибыли замедляется, а триумвират пузырей — акции, облигации и недвижимость — дал течь. Правительство не может сократить расходы. ФРС не может снизить ставки. А сделка на ИИ не может продолжать занимать на пути к убыточному росту. Это рецепт хаоса, а не процветания. Пассивное управление инвестициями превратилось в рецепт нищеты.
Майкл Пенто — президент и основатель Pento Portfolio Strategies, выпускает еженедельный подкаст «The Mid-week Reality Check» и является автором книги «The Coming Bond Market Collapse».
Свежие новости
Оставить заявку
Ваше сообщение успешно отправлено!
В ближайшее время с вами свяжется наш сотрудник.
Ошибка в форме
произошла ошибка